



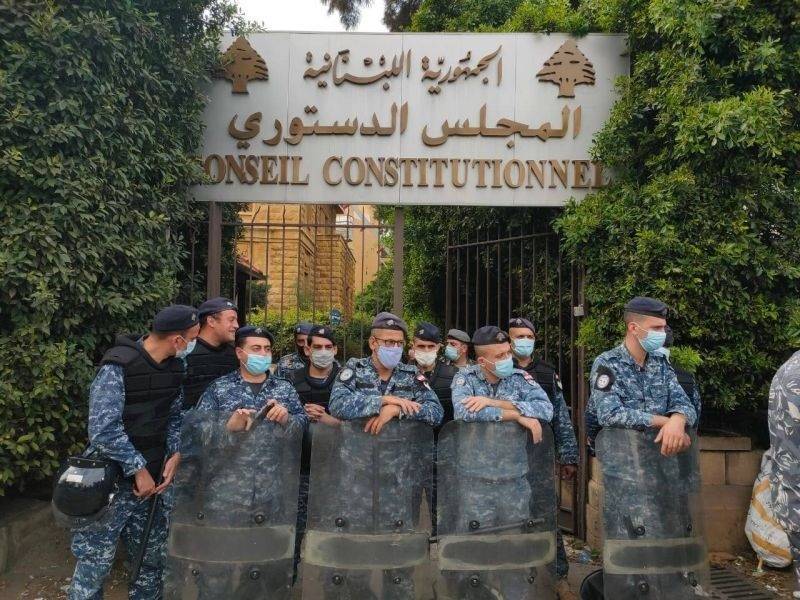
L’entrée du siège du Conseil constitutionnel à Hadath gardée par des policiers lors d’une manifestation en décembre 2024. Photo Claude Assaf/L’Orient-Le Jour L’entrée du siège du Conseil constitutionnel à Hadath gardée par des policiers lors d’une manifestation en décembre 2024. Photo Claude Assaf/L’Orient-Le Jour
La loi n° 71/2026 relative à la réforme et à la restructuration du secteur bancaire a fait l’objet d’un recours du président de la République devant le Conseil constitutionnel, portant sur son seul article 3. Cet article omet délibérément de rattacher la loi et la nouvelle chambre de la Haute Commission bancaire au Code de la monnaie et du crédit. Or, depuis son institution en 1963, celui-ci fait fonction de sanctuaire légistique de la codification de la législation du secteur bancaire du pays. Toutes les lois adoptées depuis lors pour régir les secteurs bancaire et financier lui ont été rattachées, tandis que les organes créés par ces textes ont été établis au sein de la Banque du Liban et placés sous l’autorité du code.
Cette loi de réforme et de restructuration bancaire fait seule exception : ses auteurs parlementaires ont délibérément voulu la priver de toute paternité légitime. Plus grave encore, ils lui ont attribué une affiliation étrangère dont ils ne maîtrisent ni la portée ni les conséquences. Dans sa version amendée par le gouvernement et soumise au Parlement, l’article 3 charge en effet la chambre de la Haute Commission bancaire d’appliquer, sans autre précision, des « standards internationaux » dans le cadre de la restructuration des banques libanaises.
Nul ne conteste le principe de tels standards, à commencer par la Banque du Liban. Toutefois, leur contenu, leurs modalités d’application et même leur origine demeurent indéterminés, tant les référentiels internationaux sont nombreux.
Rôle de régulateur
Fait à la fois étrange et regrettable, la commission des Finances et du Budget, qui a examiné le projet en premier et au sein de laquelle toutes les factions parlementaires sont représentées, avait jugé nécessaire d’ajouter à cette référence aux standards internationaux celle du Code de la monnaie et du crédit. Cet ajout devait garantir la cohérence, la clarté et l’intégration de la loi dans l’ensemble des textes régissant ce secteur régalien.
Essentiel, il aurait au moins permis à la Banque du Liban d’exercer pleinement son rôle de régulateur national du secteur bancaire et de sa restructuration, plutôt que d’être reléguée au rang d’observateur engagé mais soumis à des normes internationales indéfinies, comme l’a voulu le vote parlementaire. Sans entrer, à ce stade avancé de la gestation de la loi en cause, dans une polémique stérile sur un texte adopté dans la confusion générale, à main levée, par des députés pressés d’en finir avec une législation devenue à leurs yeux davantage une contrainte populaire qu’un devoir national de légiférer avec rigueur, je me bornerai à rappeler quelques notions essentielles de droit constitutionnel, tirées de la jurisprudence du Conseil constitutionnel en matière de contrôle des lois.
Incomplet, illisible et incohérent
Il est une jurisprudence stable du Conseil constitutionnel libanais et celui des sages en France qu’une loi qui ne détermine pas sa propre compétence serait entachée d’inconstitutionnalité pour n’avoir pas exercé pleinement les pouvoirs que la Constitution lui confie. En d’autres termes, le législateur serait en statut d’incompétence négative en adoptant un texte ou un article de loi trop vague, incomplet ou imprécis, et qu’il renvoie le soin de trancher à une autre autorité indéfinie ou à des standards internationaux.
En assujétissant l’application de l’article 3 de la loi en cause aux standards internationaux, sans les définir ni désigner l’autorité nationale investie par lui pour fixer les règles de manière claire et précise, le législateur libanais aurait failli à sa mission constitutionnelle de légiférer et aurait de la sorte abdiqué sa compétence souveraine de fixer les règles définissant les standards internationaux pour lesquels il a voté dans la loi. De ce chef, l’article 3 tel que voté est incomplet, illisible et incohérent à la fois.
Incomplet pour s’être abstenu de désigner les référentiels relatifs à ces standards internationaux, n’avoir pas su élaborer lui-même ces standards, n’avoir pas indiqué le cas échéant l’autorité nationale en charge de sélectionner les standards internationaux applicables. Illisible au regard de la confusion que cet article a créé du fait qu’il a introduit la référence aux standards internationaux sans démêler de façon claire leur lecture avec les autres dispositions applicables du code qui ne semblent pas être écartées de la présente loi, bien au contraire.
La loi elle-même, dans son article 3, instaure un système bicaméral sous l’égide de la Haute Commission bancaire, signe clair que le Code de la monnaie et du crédit est la base légale de cet édifice organique. Tout comme la désignation des membres de cette chambre présidée par le gouverneur de la Banque du Liban et regroupant notamment le premier vice-gouverneur et le président de la commission de contrôle des banques, tous affiliés à la banque centrale et dont les prérogatives sont définies par le code et les lois dont elles sont issues.
Néant législatif
L’article 70 du code ne confie-t-il pas au Conseil central de la Banque du Liban le rôle exclusif de définir la politique de sauvegarde et de protection du système financier et monétaire du pays ? Ce Conseil central n’est pas l’apanage propre du gouverneur mais appartient à des vice-gouverneurs multiconfessionnels nommés et mandatés par le Conseil des ministres tout comme des directeurs généraux statutaires des ministères des Finances et de l’Économie doublés d’un commissaire de gouvernement.
Il aurait été plus intelligible de la part de l’Assemblée de calibrer les dispositions régaliennes du code avec les standards internationaux qui ressemblent à l’Arlésienne dont toute l’Assemblée parle mais que personne ne voit ni ne lit. Enfin, il faut souligner l’incohérence même du texte de l’article 3 tel que rédigé et voté par l’Assemblée nationale et qui provient du fait que le bloc de législation qui appartient au Code de la monnaie et du crédit se retrouve devant un néant législatif que les standards internationaux ne peuvent pas combler. Aucune loi ne peut reléguer son action législative à des suppléants hors-sol étrangers qui ne sont pas définis et intégrés par la loi elle-même.
L’incohérence vient du fait d’avoir laissé l’article 3 sans rattachement normatif national et d’avoir par défaut paralysé l’application du code face aux dispositions matérielles de la loi en cause. Pour tous ces motifs, le législateur libanais s’est placé dans une incompétence négative que le Conseil constitutionnel devrait constater et sanctionner.
Déni historique
L’attitude négative des parlementaires libanais de renoncer ouvertement à exercer leur compétence que la Constitution leur assigne de faire dénote, à notre avis, d’une autre déroute intellectuelle, celle d’un négationnisme historique et politique à la fois.
Un négationnisme historique en premier pour avoir renié à la Banque du Liban et au Code de la monnaie et du crédit toute vérité historique qui a façonné le système bancaire du pays depuis sa création en 1963 jusqu’à nos jours. Une vérité qui a fait les beaux jours du Liban et qui a placé le système bancaire du pays au pinacle des systèmes les plus reconnus, les plus réussis et les plus prisés du monde. L’histoire ne se répète peut-être pas mais ne peut mentir.
Le Liban a vécu son âge d’or sous l’égide de son système bancaire que la Banque du Liban a régulé pendant des décennies et grâce au code qui a gouverné le secteur et qui continue de le faire.
La vérité historique voudrait aussi que l’on reconnaisse les erreurs commises par le précédent gouverneur dont le règne s’est étendu pendant trente ans ou, plus exactement, sur l’espace de cinq mandats consécutifs et dont les parlementaires d’aujourd’hui et d’hier ont accepté le renouvèlement continu par les gouvernements successifs du pays.
Le mal n’est donc pas dans le code lui-même, mais dans sa négation. Le malheur n’est pas venu du code lui-même, mais de ceux qui l’ont renié ou dénaturé en continu. Les parlementaires d’aujourd’hui et d’hier en étaient les témoins vivants. Ne pas reconnaître cette vérité historique est un déni en soi, un négationnisme parlementaire.
Sentiment d’infaillibilité
Un autre négationnisme de nature politique se dessine également sous nos yeux par le vote de cette loi sur la réforme et la restructuration des banques. Cette loi a déjà fait l’objet d’un vote parlementaire au mois d’août 2025, l’année dernière. Elle a été déjà traduite par des parlementaires au Conseil constitutionnel pour révision et demande d’annulation partielle. Le Conseil a maintenu la loi en apportant des révisions mineures, mais surtout il a consacré l’article 3 de la loi qui avait expressément fait référence au Code de la monnaie et du crédit. Cette loi était entrée en vigueur du mois d’août 2025 jusqu’au mois d’août 2026, date de son amendement suite à un nouveau projet de loi confectionné par ce même gouvernement qui a élaboré la loi de l’année passée.
Ces mêmes parlementaires qui ont voté l’ancienne loi viennent de voter la nouvelle loi, mais sans son code. Ceux qui crient victoire aujourd’hui doivent se rappeler qu’il y a un an, ils avaient aussi la victoire de leur côté et avec le code en plus. Le problème n’est donc point dans le code mais dans les parlementaires eux-mêmes qui viennent de commettre un négationnisme politique flagrant. L’examen de la conscience juridique ne vient pas du sentiment d’infaillibilité auquel la légèreté des uns pourrait faire croire, mais de la vérité révélée à laquelle tout le monde devrait se plier.
Badih MOUKARZEL
Avocat à la cour
Ancien chargé de travaux dirigés de droit public à l’USJ